自2012年商務手下發《關於商業保理試點有關工作的通知》(商資函〔2012〕419號)以來������,雖然������,整個行業仍處於起步階段������,尚未邁向成長階段������,還未實現真正的強健、壯大�����。但商業保理行業一向维持着优良的發展態勢�����。
??新常態下重要經濟指標出現整體下滑������,企業應收賬款規模持續攀升������,賬期不斷拉長������,國家提出“大力發展應收賬款融資”������,盤活企業被供應鏈下游佔用的資金������,緩解其生计發展的資金壓力�����。保理是應收賬款融資的沉要內容������,拥有逆週期特點������,有利於促進實體經濟發展������,在新常態下對中國經濟社會發展意義沉大�����。
國內表保理行業發展現狀
1全球保理業務發展格局分化
??保理作爲一種貿易融資結算方式在歐美髮達國家获得了長足的發展�����。截至2015年底������,英國保理行業業務量佔GDP比例超過14%������,其他歐洲保理產業發達的國家如法國、意大利等������,佔比均超過10%�����。
??據2016年國際保理商聯合會(FCI)發佈的數據������,2016年全球保理業務總量預計達到2.355萬億歐元������,略低於2015年的2.367萬億歐元������,突破了全球保理業務總量從2009~2015年連續6年複合增長率超過10%的高速增長������,也是全球保理業務量有史以來初次出現降落�����。
??歐洲一向是全球最大的保理業市場������,2016年歐洲保理市場逆勢增長了2.5%(以歐元計算)�����。其中英國市場佔據歐洲市場20%的份額������,2016年保理業務量以歐元計算比上年降落13.2%������,但若是去除英鎊2016年劇烈波動造成的影響������,英國市場依然是正增長�����。歐洲其他“成熟”市場也增長顯著������,法國增長8%������,德國增長5%������,意大利增長近10%������,荷蘭增長26%�����。值妥贴心的是������,俄羅斯保理市場增長了40%�����。
2016年美洲市場增長靠近10%������,巴西(50%)、阿根廷(22%)、墨西哥(16%)、智利(12%)等地區的高速增長引領了美洲保理市場的高速增長趨勢�����。一向處於全球第二的亞洲保理市場2016年受到巨大沖擊�����。中國保理市場下滑幅度高達25%������,其他實力較強的傳統保理國家和地區保理業務量也明顯下滑������,中國台灣降落10%������,日本降落9%�����。儘管亞洲其他國家和地區的保理業務量有所增長������,如中國香港(+28%)、新加坡(+4%)等�����。亞洲整體保理業務量的變化帶動了全球保理業務量掉頭向下�����。
2我國商業保理行業拥有明顯起步階段特徵
??當前������,銀行保理依然佔據我國保理市場的主導职位�����。FCI數據顯示������,2015年我國銀行保理業務量約爲3528.79億歐元������,中國銀行業協會保理專業委員會(簡稱FAC)數據顯示������,FAC成員單位業務量爲2.87萬億人民幣������,均遠高於同年我國商業保理業務總量������,然而������,兩渠路統計的我國銀行保理業務量均較上年降落������,降幅分別爲13.11%和1.71%�����。
??不過������,我國商業保理的業務優先級、風控模式、客戶來源和對產業鏈的認知均與銀行保理有顯著差別������,發展趨勢也與銀行保理形成巨大反差�����。在全球經濟增長乏力������,國內經濟進入新常態的布景下������,商業保理行業逆經濟週期而行������,呈現出优良發展態勢������,同時從行業性命週期的角度來看������,也呈現出起步階段的典型特徵�����。
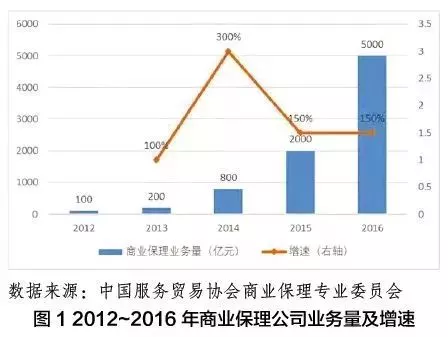
1)商業保理行業總體規模增長迅速�����。我國商業保理業務量和融資餘額等重要指標連續多年维持成倍增長態勢�����。2016年我國商業保理業務量超過5000億元人民幣������,約爲2015年的2.5倍����;2016年底商業保理融資餘額超過1000億元人民幣������,約爲2015年底的2倍(見圖1)�����。截至2017年底������,全國註冊的商業保理公司達到8200家左右������,保理業務量達到8000億元人民幣�����。預計到2020年������,全國商業保理業務量將達到萬億級規模������,商業保理行業有望成爲我國貿易融資和風險治理領域不成或缺的沉要產業�����。
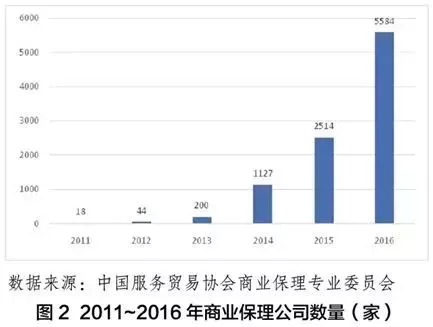
2)商業保理企業數量急剧增長�����。我國新增商業保理公司數量加快上漲�����。截至2016年12月31日������,全國已註冊商業保理法人企業及分公司共計5584家������,其中法人企業5333家�����。2016年底的商業保理企業存量較2015年底的2767家增長了102%������,是2012年底商務部開展商業保理試點當年已註冊企業存量的61倍(見圖2)�����。
3)商業保理行業仍處於起步階段�����。根據行業性命週期理論������,一個行業的發展必要歷經起步、成長、成熟、衰退四個階段�����。在起步階段������,行業相關技術、產品設計和商業模式還未成熟������,市場處於變動較大、急剧試錯的過程����;企業進入門檻低������,大量企業涌入市場後重要致力於開闢新用戶、佔領市場������,還有相當部门的企業在觀望������,行業競爭格局尚未形成����;行業利潤率低������,市場增長率高�����。我國商業保理行業總體規模增長迅速������,企業數量急剧增長������,開業比例較低������,整體結構發展不平衡������,顯示出典型的起步階段特徵�����。體現該特徵尤爲明顯的是������,我國商業保理企業數量巨大������,遠超過世界其他國家������,例如英國2015年保理業務量達3766.01億歐元������,居全球首位������,其保理企業總數僅數十家�����。
新常態下促進商業保理行業發展尤爲沉要
1新常態下商業保理助力供給側結構性鼎新
??供給側結構性鼎新是我國的沉大國策������,已成爲經濟新常態下的新動力�����。商業保理有助於降低融資成本������,全面防控應收賬款相關風險������,肯定水平上彌補了我國以傳統銀行貸款爲主的金融體系和金融產品的“短板”������,切合供給側結構性鼎新方向�����。
1)降成本�����。融資成本是企業總體成本的沉要組成部门������,融資門檻和成本對企業生计發展至關沉要�����。保理融資基於買賣雙方信誉以及基礎买卖形成的應收賬款質量������,因而商業保理能夠根據更爲全面的數據判斷融資風險������,能夠精準識別風險������,並在此基礎上進行風險定價������,從而降低企業融資成本�����。
2)補短板�����。商業保理在肯定水平上彌補了我國以傳統銀行貸款爲主的金融體系和金融產品的侷限性������,在各融資身分上都切合企業必要�����。
3)防風險�����。商業保理能夠有效幫助企業防控財務、金融和業務風險�����。一是提供全面服務������,綜合防控應收賬款風險�����。二是爲企業規避流動性風險�����。三是有效降低國際貿易風險�����。
2新常態下企業尤爲必要商業保理服務
???新常態經濟在長週期內處於增長較緩的狀態������,這在微觀層面對企業造成了肯定的壓力和挑戰������,在此情況下企業尤爲必要商業保理服務以增強市場競爭力�����。原因在於:一是產能過剩使得市場競爭加劇������,企業賒銷比例加大、賬期延長������,企業應收賬款規模越來越大������,企業必要保理服務加快回收應收賬款������,使財務狀況更爲穩健、企業效益進一步提升�����。二是債務風險增大������,企業必要保理服務分擔和幫助治理應收賬款風險�����。三是銀行信貸收緊������,一部门相對弱勢又急缺資金的主體被擠出銀行信貸市場������,這些企業大部门是幼微企業������,急需得到蕴含保理服務在內的更多融資渠路的支持�����。
本文原載於《西南金融》,轉載時有刪節�����。