颁布日期:2017-02-27 起源:保理司法钻研
提要:贸易汇票是指出票人签发的�������,委拜托款人在指定日期无前提支付确定的金额给收款人或者吃毂人的单据������。凭据承兑人的分歧能够分为贸易承兑汇票和银行承兑汇票������。其中�������,贸易承兑汇票是由银行以表的付款人承兑的单据�������,凭据《中国人民银行关于推进贸易承兑汇票业务发展的领导定见》(银发[2006]385号)的划定�������,贸易承兑汇票能够由付款人签发并承兑�������,或由收款人签发交由付款人承兑的汇票������。
对贸易企业而言�������,以贸易承兑汇票作为支付结算方式�������,开票方在商票开出之后就能够抵扣增值税进项税额�������,而收票方凭据应收单据不计提坏账筹备的划定能够达到优化企业报表的主张������。同时由于贸易承兑汇票拥有流通性(商票上所载明的权势可经过背书让渡的方式自由流通)、无因性(持有人在行使商票权势时毋庸证明其获得汇票的原因)、在授信额度的情况下可急剧变现�������,融资用度低等特点�������,其已经从最初的支付工具演变为融资工具������。
商票融资的重要方式
商票持有人能够通过向银行申请贴现的方式实现融资�������,但前提是承兑人或持有人已经获得银行商票贴现授信额度������。除此之表�������,市场上能够消化贸易承兑汇票的机构还有幼额贷款公司、担保公司、P2P平台以及保理公司等������。
1. 幼额贷款公司商票质押贷款模式
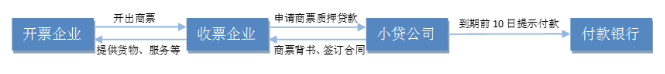
幼额贷款公司由于不能直接发展单据贴现业务�������,因而�������,通常都是通过商票质押贷款的方式进行操作�������,即收票企业向幼额贷款公司申请告贷的同时�������,将其持有的商票背书质押给幼额贷款公司�������,到期前由幼额贷款公司委托收款银行或通过单据互换系统向付款人提醒付款������。凭据《支付结算法子》第二百零三条的划定:收款人办理委托收款应向银行提交委托收款凭证和有关的债务证明������。在实际中�������,商票到期托收必要提交的资料因银行而异�������,能够由公司财政人员征询开户行后筹备有关资料办理托收手续�������,若是开出的是电子贸易承兑汇票则无需提交其他资料������。
2. 担保公司单据收票收益权买断模式
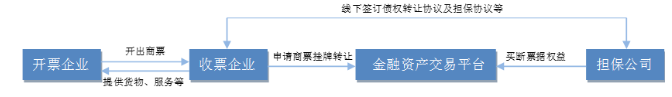
担保公司固然不能直接发展资金业务�������,但是能够采取委托贷款的方式�������,给持有商票的告贷人提供贷款�������,也能够通过在全国性或处所性的金融资产买卖平台采办单据收益权的方式进行操作������。具体来说�������,收票企业注册成为金融资产买卖平台的会员后�������,将商票在平台上进行挂牌�������,并与平台签定《资产让渡和谈》�������,担保公司则在平台上进行通过摘牌的方式买断单据收益权�������,并与平台签定《资产受让和谈》�������,之后�������,由收票企业与担保公司在线下签定债权让渡和谈及担保和谈等司法文件�������,并提交平台审核以实现摘牌������。要把稳的是�������,担保公司与收票企业通过债权让渡的方式获得了单据权利�������,基于单据“无因性”的特点�������,收票企业与开票企业之间如存在瑕疵并不影响担保公司实现单据权势�������,但凭据《单据法》及司法诠释�������,单据的“无因性”并不是绝对的�������,若是吃毂人是以诓骗、偷窃或者胁迫等犯法伎俩获得单据�������,或者明知有以上行为仍恶意获得单据�������,或者明知基础司法关系中存在抗辩事由而获得单据的�������,主张单据“无因性”将不被认可������。
3. 保理公司债权让渡模式
贸易保理公司在萦绕主题企业发展保理业务时�������,最难题的就是若何解决买方对应收账款真实性、齐全性和合法性简直认������。由于商票具佑装无因性”的特点�������,使得越来越多的贸易保理公司起头青睐于使用贸易承兑汇票来解决应收账款确认难的问题������。至于贸易保理公司是否能够发展以贸易承兑汇票作为付款前提的保理业务以及以何种大局发展涉及商票承兑汇票的保理业务�������,目前监管部门还没有出台有关的文件对此进行明确������。
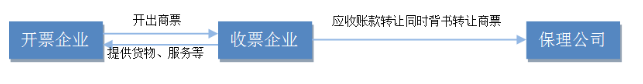
在监管部门态度还不爽朗的情况下�������,保理公司在操作商票业务时的通常做法是�������,与收票企业签定《应收账款保理合同》并实现应收账款让渡通知等手续�������,形成应收账款债权让渡的保理关系�������,在此基础上约定如基础买卖合同中约定以商票作为支付结算方式的�������,则应将商票同时背书让渡给保理公司������。
从最高人民法院民二庭终审判决的(2015)民二终字第134号案的判决了局来看�������,(最高人民法院民二庭终审判决的(2015)民二终字第134号案�������,即上诉人国中医药有限责任公司与被上诉人中信贸易保理有限公司单据纠纷一案所批注的司法概想来看)�������,固然还不能从整体上视作为贸易保理公司是否能够发展以贸易承兑汇票作为付款前提的保理业务以及以何种大局发展涉及贸易承兑汇票的保理业务的结论性定见�������,但至少最高人民法院是认可保理业务关系能够作为贸易保理公司获得单据权势的“真实买卖关系”的������。因而我们以为�������,保理公司通过上述买卖结构获得单据权势是可行的������。
4. P2P平台商票质押模式
市场上P2P平台发展商票业务的模式重要有两种:
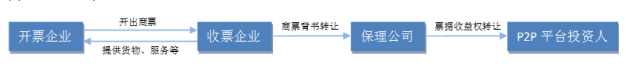
模式一:由于P2P平台投资人数量多多且分散�������,投资人作为债权人很难实现质押权�������,通常的做法是把单据质押在平台或者平台指定的第三人名下�������,但这样就导致了质权人与债权人不一致的情景������。从目前的司法实际来看�������,在质押权人与债权人不一致且债权人无法证明自己是质押权人时�������,债权人将面对证押权无法实现的风险������。为躲避这一问题�������,P2P平台的做法是:收票企业先将商票背书让渡给表表无关联的第三方保理公司�������,保理公司再将单据收益权让渡给P2P平台投资人�������,保理公司同时为投资人提供连带担保责任�������,到期由保理公司托收后送还给平台投资人������。
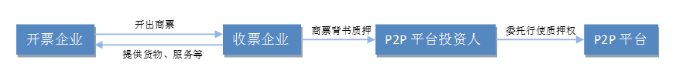
模式二:通过质押权委托行使的方式发展单据业务�������,即通过合同约定投资报答质权人�������,同时由投资人与平台签定委托合同�������,委托平台代为行使质押权�������,蕴含代为签定质押合同、代为行使质押权等������。
操作流程
固然分歧机构在发展商票融资业务时的模式不尽一样�������,但在具体的操作流程上根基上没有太大区别�������,本文结合幼额贷款公司、担保公司、P2P公司以及保理公司等机构在实际中的操作方式�������,对商票业务的根基操作流程进行梳理如下:
1. 按资料清单要求收取资料并实现内部立项�����;
2. 提交立项汇报并经风控部审核通过后�������,与吃毂企业确定现场尽调功夫�����;
3. 现场核实吃毂人的经营情况及业务真实性、汗青结算情况等�����;
4. 开票企业出具查问查复书并盖章�������,同时核实底联�����;(电票之表)
5. 吃毂人将商票现场背书质押(让渡)给资金方�����;
6. 签定告贷合同、商票质押合同、商票背书让渡确认函等司法文件�����;
7. 资金方在收到吃毂性支付的用度后放款�����;
8. 商票到期前10日向付款银行提醒付款������。
在实际傍边�������,由于开票企业往往是国企、央企和上市公司等大型企业�������,议价能力较强������。所以对开票企业往往只能通过公开披露的信息对其经营情况和财政情况做分析������。在商票融资业务中�������,资金方通常城市要求吃毂人承担连带担保责任�������,因而�������,对于吃毂人可依照资金方的要求进行尽职调查�������,但最重要的还是要核实业务真实性和汗青的买卖结算情况������。关于业务真实性的核实�������,通常会要求吃毂人提供业务合同、发票原件、送货单、验收单等资料�������,而关于汗青买卖结算情况�������,能够通过银行流水进行核实������。
开票主体的选择
在实际傍边�������,各类机构对开票企业的选择尺度不一�������,这和企业的资金成本与收益有关系������。好比遐想、中兴、比亚迪、万科等企业开出的商票�������,到银行申请贴现的用度根基在年化5%—8%之间�������,这样的收益对于大无数的幼贷公司、P2P平台和保理公司来说讲是没有收益甚至是吃亏的������。目前�������,市场上资金方发展商票融资业务可能接受的利率比力一致�������,根基在年化11%—14%之间�������,而大无数P2P平台可能接受的利率在年化15%左右������。从资产端来看�������,主板上市公司开出的商票拥有较强的议价能力�������,能接受的融资成本在年化10%—12%之间�������,而中幼板上市公司由于总体资产规模较幼�������,可能接受的融资成本在年化13%—14%之间������。
从风险节造与收益两方面思考�������,较大型的国企、央企�������,以及主板上市公司、中幼板上市公司开出来的商票是各机构最为青睐的������。在实际傍边�������,由于国企、央企等企业信息不通明�������,且难以共同伙金方进行尽调等原因�������,该部吩祗业的商票只有少数资金方选择承办������。而对于上市公司的选择�������,通常城市先对企业的资产规模、主交易务是否不变、近几年企业的盈利情况、经营活动产生的现金流、资产负债率、流动比率、速动比率以及短期负债情况等指标进行评估之后做出判断������。
风险节造
票融资性质上就是一种信誉融资�������,对于资金方来讲�������,重要的风险来自于出票企业的信誉风险和路德风险�������,以及业务操作过程中存在的风险������。因而�������,选择信誉纪录优良、综合实力强的企业就成了节造风险的最沉要的伎俩������。
1. 信誉风险与路德风险
从还款意愿上讲看�������,贸易承兑汇票承兑人是付款第一责任人�������,属于承兑人的刚性兑付责任�������,若是不兑付�������,将记入承兑人在中国人民银行的征信系统������。因而�������,对于开票企业而言�������,一旦到期不兑付或兑付不了�������,将会对其产生极大的负面影响�������,出格是上市公司������。
从还款能力上看�������,则必要通过尽调来评估企业的资产规模、负债情况、主交易务以及现金流等指标后作出综合判断������。
2. 业务操风格险
贸易承兑汇票分为纸质贸易承兑汇票和电子贸易承兑汇票两种������。由于电子贸易承兑汇票的出票、承兑、背书、提醒付款等业务都是通过银行电子贸易汇票系统办理�������,因而不会存在假票或单据存在瑕疵等问题������。所以�������,业务操风格险重要是指纸质贸易承兑汇票可能存在假票、单据存在瑕疵的风险������。
在实际操作中�������,为预防出现假票的情况�������,有些资金方会要求开票企业与吃毂企业到银行现场采办商票并实现出票、背书等手续�������,这样能够最大水平的削减假票的风险�������,但这属于极个此外情况������。通常的做法是将已经开出的商票拿到出票企业处核验底联�������,并由出票企业现场出具查问复查书�������,当然�������,固然这是目前市场上同业也是各方都能接受的做法�������,但仍旧并不能齐全预防出现假票的风险������。至于单据瑕疵的问题�������,通常是指背书过程中存在印鉴不清澈的问题�������,对此�������,在商票背书的同时�������,能够让背书人同时出具一个证明�������,证明系背书人忽略导致印鉴不清澈的情况������。
3. 产生单据纠纷的风险
在单据纠纷产生时�������,吃毂人向出票人或背书人行使追索权时�������,后者往往会提出各类抗辩理由�������,出格是在基础司法关系存在瑕疵以及吃毂人获得单据的合法性上提出抗辩�������,但基于商票“无因性”的特点�������,只有吃毂人可能证明系合法获得�������,且单据切合单据律例定的体式要求�������,纪录事项齐全�������,则吃毂人能够基于商票无因性匹敌后者的各类抗辩事由������。